Przewodnik Lazybar Polska
Konto od rejestracji do pierwszej wypłaty
Lazybar rejestracja i KYC
Rejestracja i weryfikacja Lazybar – konto, KYC i pierwsza wypłata
 Available in US
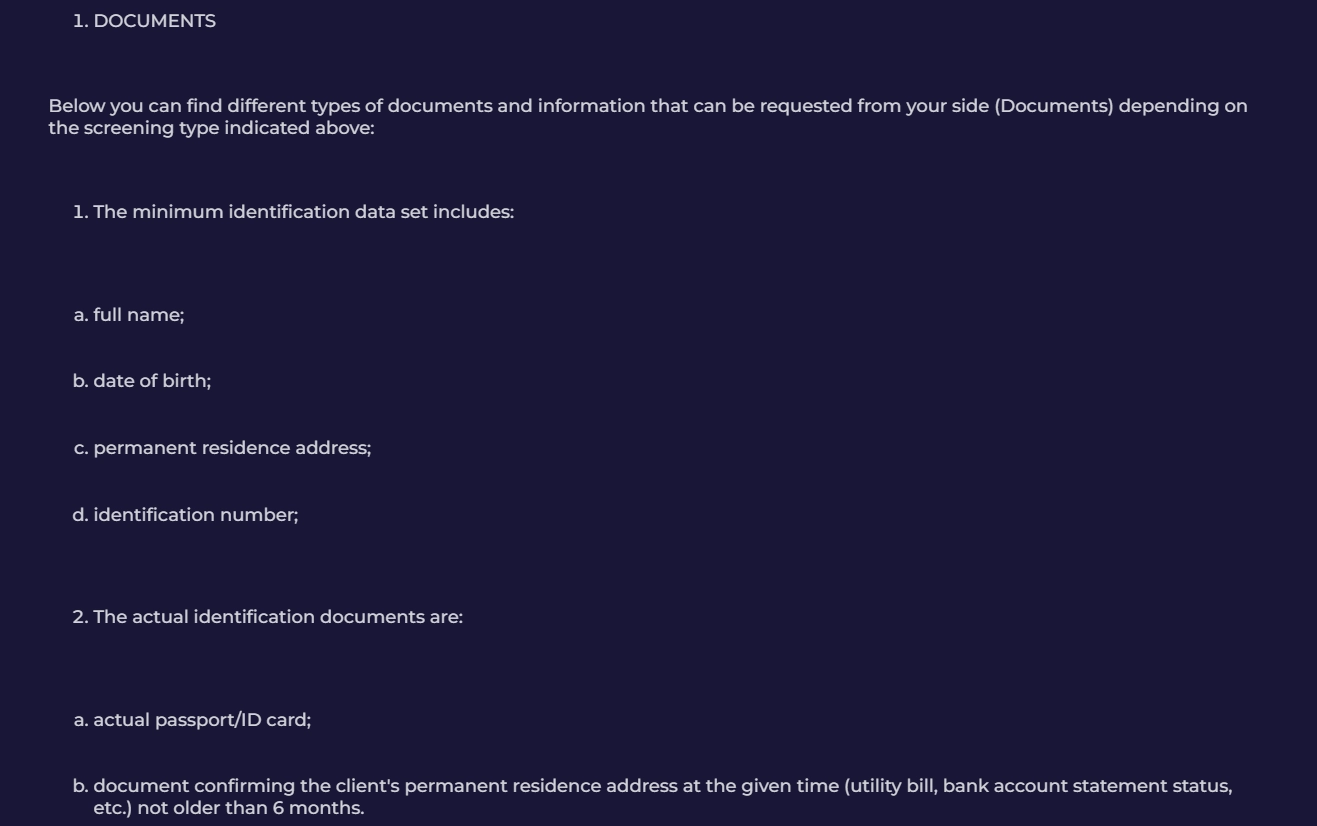
Konto Lazybar można założyć z telefonu lub komputera. Aktualna polska strona pokazuje rejestrację przez konto Google albo formularz z adresem e-mail, hasłem, opcjonalnym kodem promocyjnym i potwierdzeniem pełnoletności oraz akceptacji warunków. Po utworzeniu profilu podaje się podstawowe dane osobowe. Marka wiąże potwierdzenie tożsamości i wieku z pierwszą wypłatą, więc KYC nie jest osobnym, abstrakcyjnym etapem, tylko częścią cyklu konto – płatność – wypłata. Oficjalne materiały wskazują dowód tożsamości, potwierdzenie adresu i potwierdzenie rachunku płatniczego jako typowe elementy kontroli, ale zakres dokumentów może zależeć od rodzaju weryfikacji.
Jeśli chcesz zacząć od całego obrazu serwisu, zobacz Lazybar Casino Polska. Poniżej najważniejsze jest to, co dzieje się z kontem przed pierwszym cashoutem i dlaczego dane w profilu powinny być spójne z dokumentami.
Spis treści
- Rejestracja zaczyna się od jednego profilu na wszystkie urządzenia
- Logowanie nie tworzy osobnego procesu weryfikacji
- KYC pojawia się w związku z pierwszą wypłatą
- Jakie dokumenty mogą być potrzebne
- Dlaczego czytelność i zgodność danych są ważniejsze niż liczba plików
- Oficjalne strony opisują dwa różne etapy czasu weryfikacji
- Płatność i dane konta powinny opowiadać tę samą historię
- KYC nie jest testem wiarygodności całego kasyna
- Co zrobić, gdy dokument zostanie odrzucony lub potrzebne są dodatkowe dane
- Przed pierwszą wypłatą sprawdź konto jak listę kontrolną
- Czego oczekiwać od rejestracji i weryfikacji Lazybar
Rejestracja zaczyna się od jednego profilu na wszystkie urządzenia
Lazybar opisuje jeden profil, z którego można korzystać zarówno na komputerze, jak i na urządzeniu mobilnym. Nie tworzy się osobnego konta dla telefonu. Po zalogowaniu tym samym adresem e-mail i hasłem wraca się do tego samego profilu, ustawień i zapisanych elementów platformy.
Na polskiej stronie pierwszy formularz obejmuje e-mail, hasło oraz opcjonalny kod promocyjny. Użytkownik potwierdza też ukończenie 18 lat i akceptację warunków. Strona wskazuje również możliwość rozpoczęcia rejestracji przez konto Google. Po pierwszym kroku pojawia się uzupełnienie standardowych danych osobowych, między innymi imienia, nazwiska i numeru telefonu.
Warto potraktować ten etap bardziej jak zakładanie konta płatniczego niż jak szybkie tworzenie pseudonimu do gry. Literówka w imieniu, nieaktualny adres lub użycie danych innej osoby może później utrudnić porównanie profilu z dokumentami. Najprostsza praktyka to wpisanie danych zgodnych z dokumentem tożsamości i własnym rachunkiem płatniczym od samego początku.
Logowanie nie tworzy osobnego procesu weryfikacji
Zapytania o „Lazybar login” często dotyczą po prostu powrotu do istniejącego konta. Oficjalna strona opisuje logowanie przez e-mail i hasło także na innym urządzeniu. Zmiana telefonu lub przejście z komputera na PWA nie oznacza zakładania nowego profilu ani ponownego rozpoczynania rejestracji.
To istotne z punktu widzenia KYC. Weryfikowane jest konto konkretnej osoby, a nie urządzenie. Jeśli ta sama osoba korzysta z kilku ekranów, nadal chodzi o ten sam profil i tę samą historię płatności. Tworzenie drugiego konta tylko dlatego, że zmieniło się urządzenie, byłoby sprzeczne z logiką procesu opisanego przez markę.
Jeżeli problem dotyczy dostępu do profilu, pierwszym krokiem powinno być odzyskanie dostępu do istniejącego konta, a nie tworzenie kolejnego. To ogranicza ryzyko duplikatu i późniejszych pytań podczas kontroli tożsamości.
Jedno konto, jedna tożsamość
Najbezpieczniejsza ścieżka to konsekwentne używanie jednego profilu z danymi zgodnymi z dokumentami i własną metodą płatności.
KYC pojawia się w związku z pierwszą wypłatą
Aktualna polska strona Lazybar mówi, że potwierdzenie tożsamości i wieku jest wymagane przy pierwszym wniosku o wypłatę. To ważne rozróżnienie: możliwość wcześniejszego przeglądania serwisu czy korzystania z funkcji konta nie oznacza, że pierwsza wypłata przejdzie bez kontroli.
Marka wyjaśnia, że procedura służy między innymi potwierdzeniu pełnoletności, sprawdzeniu, czy nie istnieje zduplikowane konto, oraz weryfikacji wcześniejszego samowykluczenia. Osobna polityka KYC opisuje szerszy model oparty na poziomie ryzyka, w którym zakres kontroli może być prostszy albo bardziej rozbudowany w zależności od przypadku.
Praktyczny wniosek jest prosty: jeśli planujesz wypłatę, nie warto zakładać, że sam fakt wcześniejszego wpłacania środków oznacza zakończoną weryfikację. KYC i cashout są ze sobą połączone. Szczegółowe czasy samego transferu po zatwierdzeniu znajdziesz na stronie wypłaty z Lazybar.
Jakie dokumenty mogą być potrzebne
Polska strona jako podstawowe przykłady wymienia zdjęcie dokumentu tożsamości, aktualny rachunek za media jako potwierdzenie adresu oraz potwierdzenie rachunku płatniczego, na przykład zdjęcie karty bankowej albo zrzut ekranu z portfela elektronicznego. Dedykowana polityka KYC doprecyzowuje, że zależnie od rodzaju kontroli mogą zostać poproszone także inne dokumenty.
Nie należy więc traktować krótkiej listy z polskiej strony jako zamkniętego katalogu. Polityka KYC wskazuje paszport lub dowód osobisty oraz dokument potwierdzający aktualny adres, a w dodatkowych przypadkach może obejmować kolejny dokument tożsamości, selfie z dokumentem lub określone dane karty. Zakres zależy od screeningu i nie powinien być przewidywany z góry dla każdego konta.
| Obszar | Co pokazują aktualne materiały | Co sprawdzić przed wysłaniem |
|---|---|---|
| Tożsamość | Dowód osobisty lub paszport | Czy dokument jest czytelny i aktualny |
| Adres | Dokument potwierdzający miejsce zamieszkania, np. rachunek lub wyciąg | Czy imię i adres zgadzają się z profilem |
| Rachunek płatniczy | Może być potrzebne potwierdzenie karty lub portfela | Czy rachunek należy do właściciela konta |
| Dodatkowa kontrola | Polityka przewiduje dodatkowe dokumenty zależnie od ryzyka | Nie wysyłać przypadkowych plików przed otrzymaniem instrukcji |
Dlaczego czytelność i zgodność danych są ważniejsze niż liczba plików
Polityka KYC wymienia kilka powodów odrzucenia dokumentów: rozbieżność nazwiska lub adresu, nieczytelny obraz, uszkodzony dokument albo plik, który nie potwierdza wymaganej informacji. To pokazuje, że problemem nie musi być brak dużej liczby załączników. Częściej chodzi o jakość i zgodność tego, co zostało przesłane.
Jeżeli system prosi o potwierdzenie adresu, dokument powinien faktycznie pokazywać aktualny adres i dane właściciela konta. Jeżeli potrzebne jest potwierdzenie metody płatności, lepiej użyć dokumentu lub zrzutu zgodnego z instrukcją niż przesyłać przypadkowy plik. Nadmiar materiału nie przyspiesza automatycznie kontroli.
W praktyce najwięcej można zrobić jeszcze przed KYC: utrzymywać aktualne dane profilu, korzystać z własnych metod płatności i zachować dostęp do dokumentów, które potwierdzają adres. To zmniejsza liczbę potencjalnych sprzeczności między kontem, płatnością i dokumentami.
Oficjalne strony opisują dwa różne etapy czasu weryfikacji
W kwestii czasu nie ma jednej wartości, którą można bezpiecznie przedstawić jako gwarantowany pełny czas KYC. Polska strona mówi o sprawdzeniu i potwierdzeniu profilu w ciągu 48 godzin. Osobna polityka KYC mówi natomiast, że po przesłaniu dokumentów zespół KYC ma 24 godziny na ich przejrzenie i wysłanie informacji o wyniku, którym może być akceptacja, odrzucenie albo prośba o dodatkowe dane.
Te zdania opisują różne kamienie milowe i nie powinny być mechanicznie zrównywane. Przegląd dokumentów nie musi oznaczać zakończenia całego procesu, szczególnie jeśli potrzebne są dodatkowe informacje. Dlatego rozsądniej planować pierwszą wypłatę z zapasem i reagować na wiadomości dotyczące weryfikacji niż zakładać jedną sztywną godzinę zakończenia.
Jeżeli status wypłaty jest głównym problemem, oddziel kwestię KYC od czasu transferu wybraną metodą. Procedura weryfikacyjna dotyczy tożsamości i konta, a tabela metod płatniczych dotyczy samego przetwarzania środków po stronie finansowej.
Płatność i dane konta powinny opowiadać tę samą historię
Najbardziej praktyczny sposób przygotowania konta do pierwszej wypłaty to sprawdzenie trzech rzeczy razem: danych profilu, danych dokumentu i danych rachunku płatniczego. Jeśli wszystkie należą do tej samej osoby i są aktualne, proces ma mniej punktów, które wymagają wyjaśnienia.
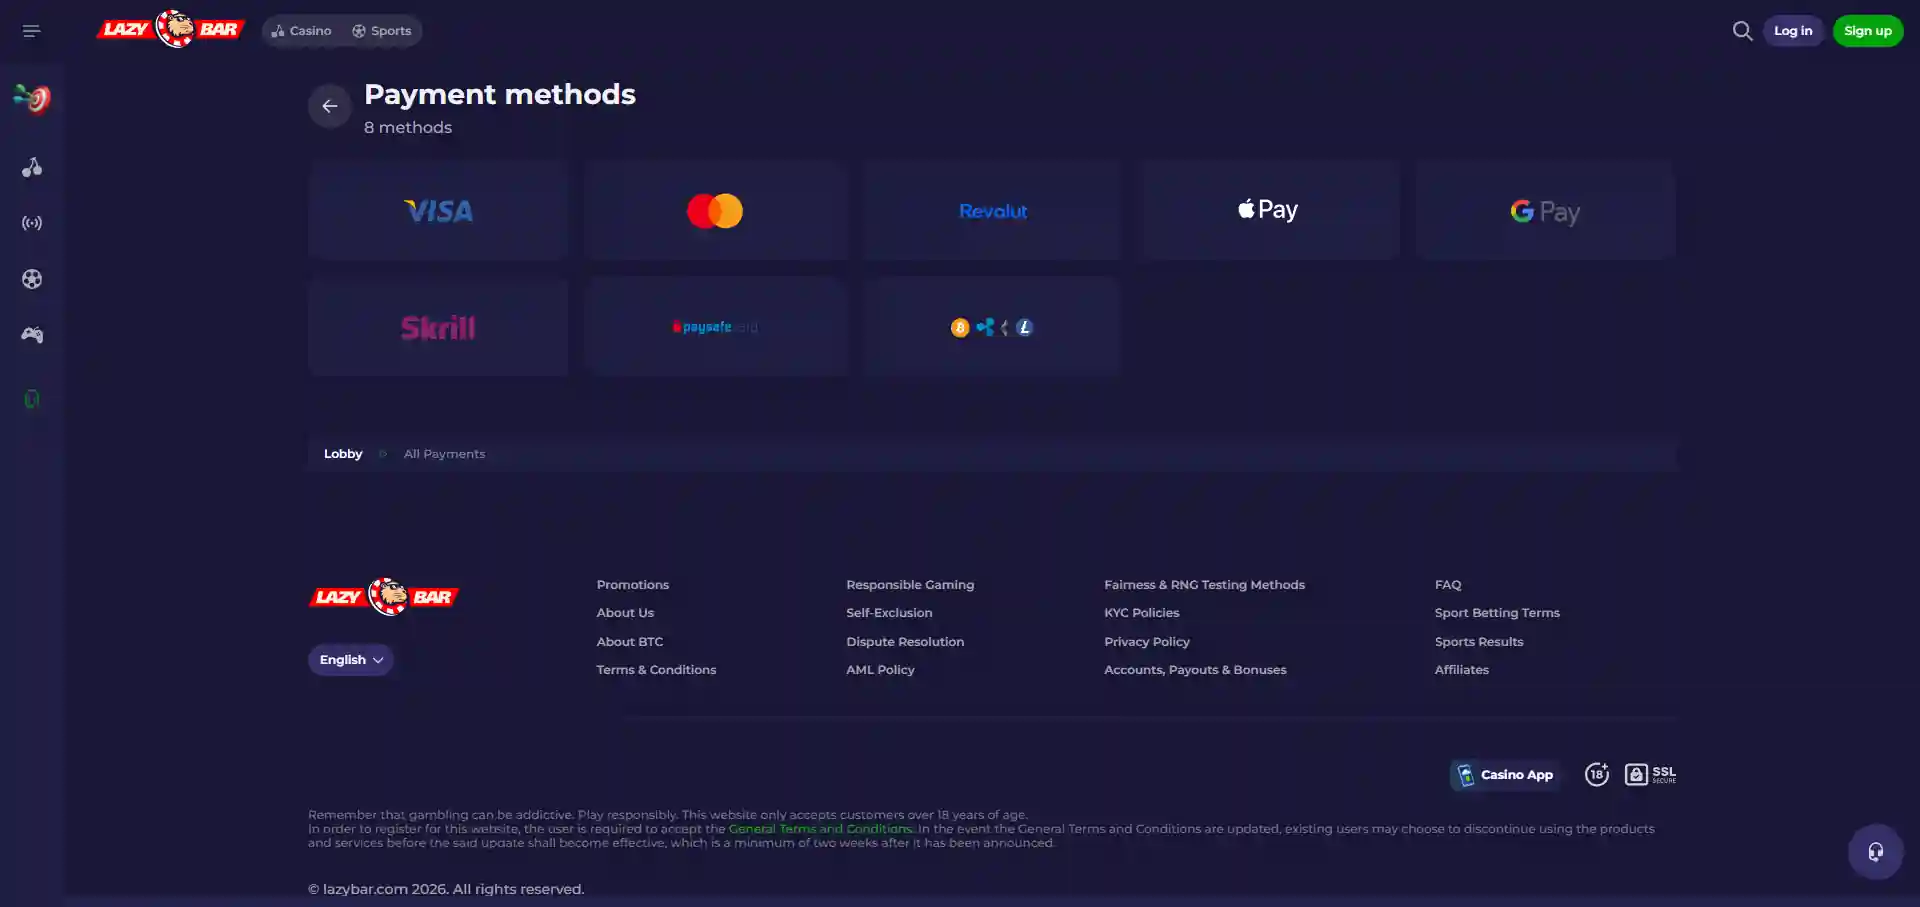
Same metody wpłat i wypłat są opisane osobno na stronie płatności Lazybar. Dla KYC ważniejsze od wyboru konkretnej metody jest to, czy można wykazać, że używany rachunek należy do właściciela profilu. Dotyczy to zarówno kart i rachunków bankowych, jak i portfeli elektronicznych.
Nie warto zmieniać danych tylko po to, żeby dopasować je do pojedynczej transakcji. Jeżeli profil wymaga aktualizacji, najlepiej zrobić to zgodnie z procedurą serwisu i zachować spójność. Przy pierwszej wypłacie liczy się nie tylko kwota, ale też możliwość powiązania konta, osoby i źródła płatności.
KYC nie jest testem wiarygodności całego kasyna
Sama obecność weryfikacji nie mówi, czy doświadczenie każdego gracza będzie dobre albo złe. KYC jest mechanizmem identyfikacji i kontroli konta. Ocena reputacji wymaga oddzielenia tej procedury od opinii użytkowników, warunków wypłat, jakości wsparcia i statusu licencyjnego.
Jeżeli chcesz sprawdzić, jak odróżniać fakty od doświadczeń pojedynczych użytkowników, zobacz opinie o Lazybar. Status operatora i jurysdykcji licencyjnej został natomiast wydzielony do strony licencja Lazybar. Dzięki temu jedna skarga dotycząca dokumentów nie staje się automatycznie oceną wszystkich aspektów marki.
Takie rozdzielenie pomaga też przy własnym problemie. Jeśli dokumenty zostały odrzucone, szukasz przyczyny w danych i KYC. Jeśli dokumenty są zatwierdzone, ale transfer trwa, sprawdzasz etap wypłaty. Jeżeli pytanie dotyczy statusu regulacyjnego, to osobna kwestia.
Co zrobić, gdy dokument zostanie odrzucony lub potrzebne są dodatkowe dane
Odrzucenie pojedynczego pliku nie musi oznaczać zamknięcia całego konta. Polityka KYC przewiduje wynik, w którym zespół prosi o więcej informacji. W takiej sytuacji ważniejsze od ponownego wysyłania tego samego obrazu jest ustalenie, czego dokładnie brakuje: zgodności nazwiska, aktualnego adresu, czytelności zdjęcia albo potwierdzenia konkretnej metody płatności.
Jeżeli dokument jest nieczytelny, zrób nowe zdjęcie w dobrym świetle, pokaż cały dokument i sprawdź, czy tekst nie jest zasłonięty. Jeżeli problem dotyczy adresu, użyj dokumentu, który rzeczywiście łączy Twoje imię i nazwisko z aktualnym miejscem zamieszkania. Jeśli serwis pyta o rachunek płatniczy, odpowiedz materiałem odpowiadającym tej konkretnej metodzie zamiast przypadkowym załącznikiem.
Nie należy przy tym publikować lub przesyłać dokumentów poza oficjalnym kanałem wskazanym przez serwis. KYC dotyczy danych wrażliwych, więc link z niezamówionej wiadomości lub prośba o wysłanie skanu do nieznanego adresu powinna wzbudzić ostrożność. Najbezpieczniej wrócić do własnego profilu albo oficjalnego kanału wsparcia i sprawdzić, czy prośba jest widoczna również tam.
Przed pierwszą wypłatą sprawdź konto jak listę kontrolną
Na kilka minut przed zleceniem pierwszej wypłaty warto porównać dane profilu z dokumentami i używaną metodą płatności. Sprawdź pisownię imienia i nazwiska, aktualność adresu, dostęp do skrzynki e-mail oraz to, czy możesz potwierdzić własność rachunku, na który ma trafić wypłata. Taka kontrola nie gwarantuje braku dodatkowych pytań, ale usuwa najprostsze rozbieżności.
Jeśli profil był zakładany dawno temu, szczególnie ważny jest adres. Zmiana miejsca zamieszkania może sprawić, że stary wpis w koncie nie odpowiada nowszemu rachunkowi lub wyciągowi. Zamiast próbować dopasować dokument do nieaktualnego profilu, lepiej najpierw skorzystać z prawidłowej procedury aktualizacji danych.
Warto też zachować rozdzielenie etapów. KYC potwierdza osobę i konto, a późniejszy czas transferu zależy od metody wypłaty. Dzięki temu, gdy coś trwa dłużej, łatwiej ustalić, czy sprawa nadal czeka na weryfikację, czy została już przekazana do obsługi płatności.
Czego oczekiwać od rejestracji i weryfikacji Lazybar
Najważniejsza sekwencja jest prosta: zakładasz jeden profil, uzupełniasz dane zgodne z własnymi dokumentami, korzystasz z własnych metod płatności i przygotowujesz się na KYC przy pierwszej wypłacie. Aktualne materiały pokazują dokument tożsamości, potwierdzenie adresu i rachunku płatniczego jako typowe elementy, ale dedykowana polityka pozwala na szerszy zakres kontroli zależnie od ryzyka. Nie ma podstaw, by obiecywać jeden gwarantowany czas zakończenia, bo oficjalne strony opisują osobno 24-godzinny review dokumentów i 48-godzinne potwierdzenie profilu. Najlepszą praktyką jest więc spójność danych i szybka odpowiedź na ewentualną prośbę o dodatkowy dokument, a nie szukanie sposobu na pominięcie KYC.
Opracowane przez redakcję „Lazybar Casino”.